人形机器人量产前夜:交付量从 0 到 10 万台还要跨过几道坎
2026-09-23
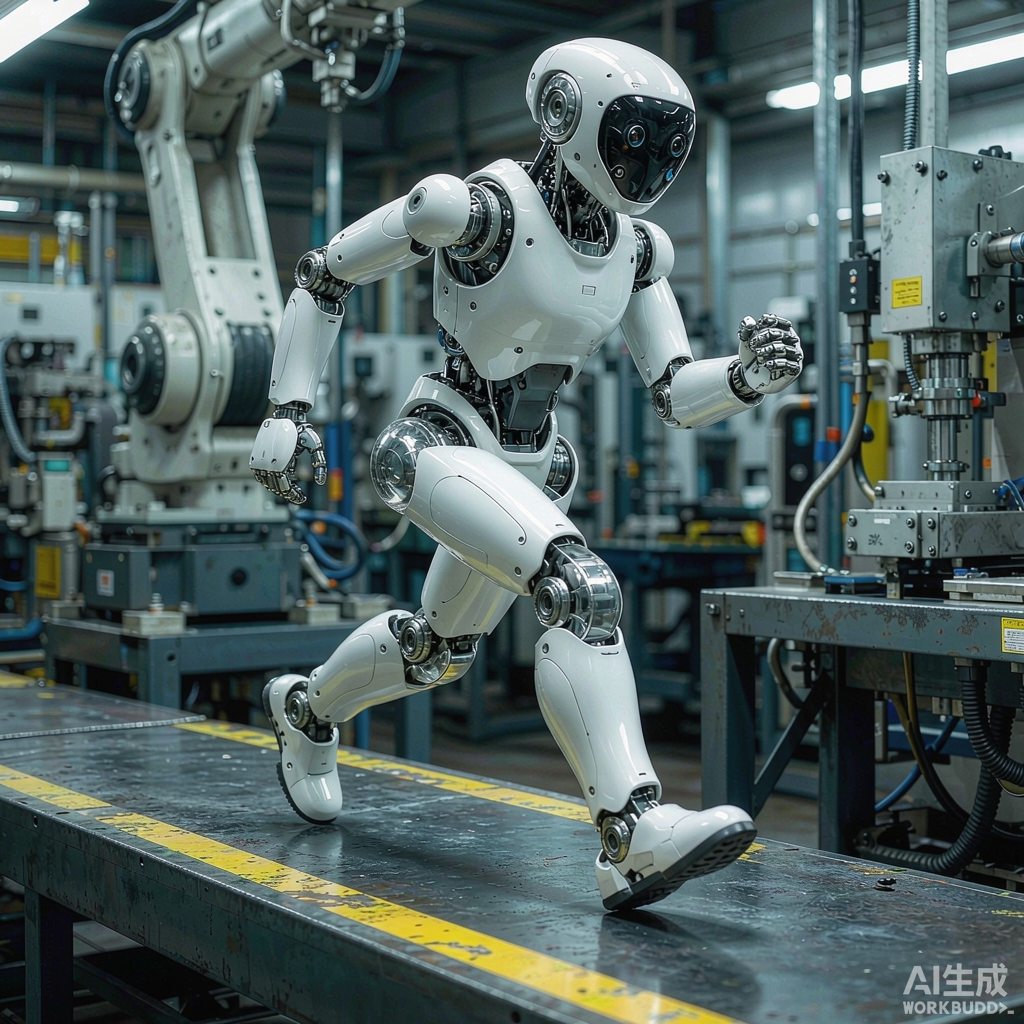
2025 年被业内称为人形机器人量产元年,多家厂商进入小批量交付阶段。
2025 年被业内称为人形机器人量产元年。从特斯拉 Optimus 到优必选 Walker S,再到智元 A2,国内已有 8 家厂商进入小批量交付阶段。但从样机验证到规模量产,仍有四大现实门槛需要跨越。本文从供应链、算法、成本、客户场景四个维度展开分析。
一、供应链:灵巧手仍是被卡脖子的关键环节
人形机器人的灵巧手是核心差异化部件。目前国内能够批量提供 6 自由度灵巧手的厂商不超过 5 家,且关键零部件如谐波减速器、空心杯电机仍依赖进口。这意味着即便本体厂商进入量产,灵巧手的产能仍是交付瓶颈。
某头部企业采购负责人透露:“我们今年规划的 5,000 台交付任务,灵巧手是最大的不确定性。从下单到交付需要 6–9 个月,本体只需要 2 个月。”
二、算法:从演示到工厂的“最后一公里”
人形机器人在发布会上的演示视频,与在真实工厂的稳定运行之间,存在着巨大的鸿沟。真实场景中的光照变化、物体多样性、突发事件处理,是演示环境无法覆盖的。
具身智能的真正考验,是从“能用 3 分钟”到“能用 3 个月”的跨越。
三、成本:单台 30 万降至 10 万的曲线
目前人形机器人单台成本约 30 万元,主要由灵巧手(占 35%)、力矩传感器(占 18%)、AI 芯片(占 12%)构成。规模化采购 + 国产替代,有望在 2027 年将成本降至 10 万元以内。
四、客户场景:工业是真正的“试金石”
目前人形机器人主要交付场景为科研院校、企业展厅、汽车工厂搬运。真正的大规模商用,要等到工业场景(特别是汽车制造、3C 装配)的批量化验证。
结论
2026 年人形机器人全年交付量预计 1.5 万台,2027 年有望突破 5 万台。但要实现“10 万台规模量产”的目标,需要供应链、算法、成本、客户场景四方面的同步突破。
我们预计,国内人形机器人量产真正的爆发期,将在 2028 年下半年开启。